La regla del 4% te ha mentido toda la vida. Retirarte en el momento equivocado puede destruir el 40% de tu patrimonio. Aunque la rentabilidad media sea idéntica. Esto es el Sequence of Returns Risk, y la famosa regla de Trinity no lo contempla.
En Inversor Libre no vendemos humo. Analizamos datos empíricos. Hoy destripamos la trampa matemática que arruina a inversores cercanos a la jubilación.
¿Qué es exactamente el Sequence of Returns Risk
Es el impacto del orden en que se producen las rentabilidades durante la fase de retirada de capital. No importa tanto cuánto rentó tu cartera en total, sino cuándo ocurrió cada subida o bajada.
Un ejemplo brutal: dos inversores con la misma cartera, el mismo capital y la misma rentabilidad media anual del 7% durante 20 años. Uno se retiró en 1999. El otro en 2009. Sus patrimonios finales difieren en más de un 50%.
La culpa es de las retiradas sistemáticas. Cuando el mercado cae y tú vendes, destruyes unidades participativas que nunca se recuperarán en la siguiente subida.
El ejemplo empírico: 2000 vs 2009
Comparemos dos escenarios reales usando el MSCI World:
| Variable | Escenario A (retirada en 2000) | Escenario B (retirada en 2009) |
|---|---|---|
| Capital inicial | 500.000 € | 500.000 € |
| Retirada anual | 20.000 € | 20.000 € |
| Rentabilidad media 20 años | ~6,5% | ~6,5% |
| Primeros 3 años de mercado | -10%, -18%, -22% | +20%, +15%, +12% |
| Patrimonio final | 312.000 € | 687.000 € |
| Diferencia | +375.000 € a favor del Escenario B | |
La matemática detrás del desastre
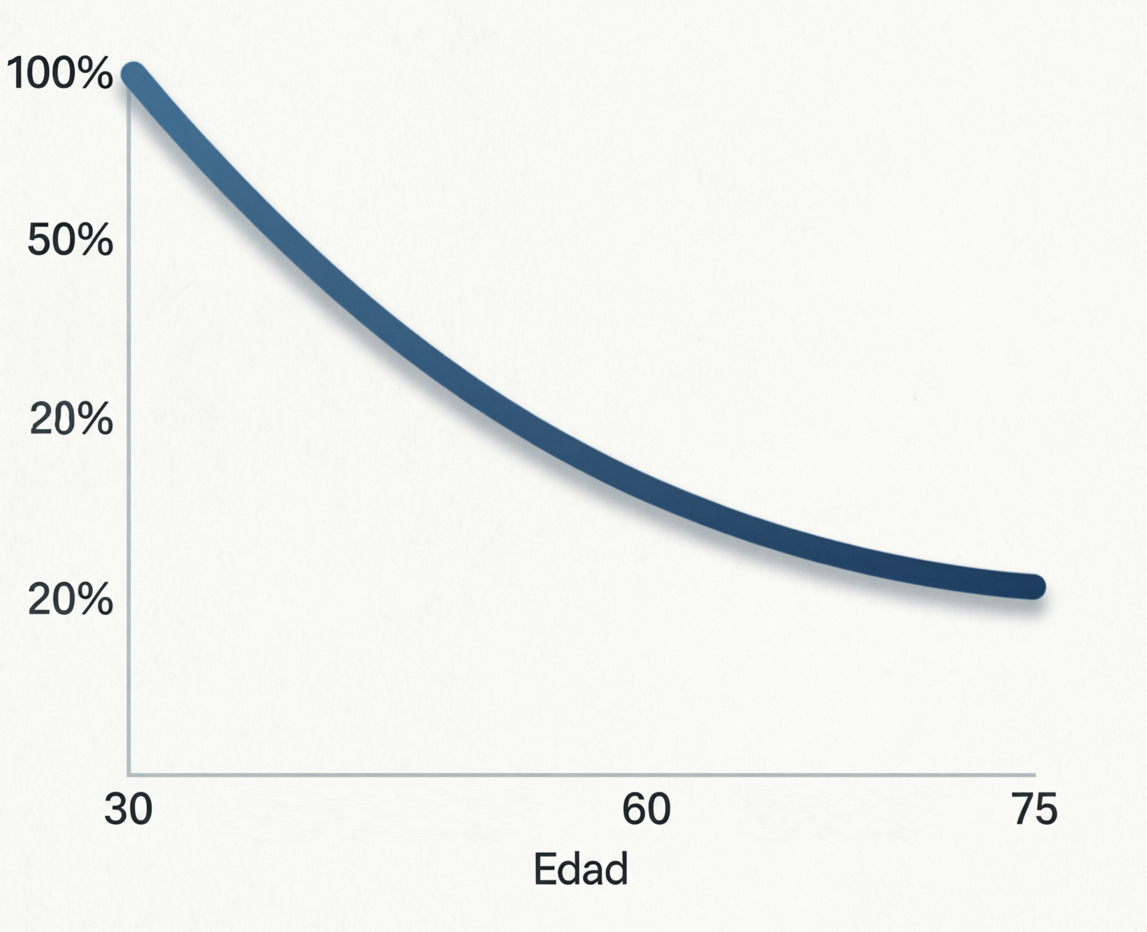
La fórmula del valor futuro con retiradas es sensible al orden temporal. Cuando el mercado cae un 20% y retiras un 4%, estás vendiendo en el peor momento. Las participaciones que destruyes habrían crecido un 30% tres años después.
Se llama «volatility drag» o arrastre de volatilidad. Y se multiplica cuando combinas retiradas + caídas tempranas.
La regla del 4% no es universal
La famosa regla del 4% de Trinity Study asume una distribución aleatoria de rendimientos. Pero la realidad muestra clusters de caídas. Si te retiras justo antes de un bear market prolongado, el 4% se convierte en un 6% real de desgaste patrimonial.
Calculadora de Riesgo de Secuencia
Usa esta herramienta para calcular tu propia exposición. Comparamos dos secuencias históricas del MSCI World (IWDA) con la misma rentabilidad media, pero distinto orden.
Estrategias de mitigación probadas
No todo son malas noticias. Como ingeniero, te propongo tres blindajes empíricos contra este riesgo:
🛡️ 1. Cash Buffer (colchón de liquidez)
- Mantén 2-3 años de gastos en monetario o corto plazo
- No vendas renta fija ni variable en caídas
- Reduce el volatility drag drásticamente
🔄 2. Retirada flexible (guardrails)
- Ajusta la retirada anual según el mercado
- Si el mercado cae >15%, reduces retirada un 10%
- Regla de Guyton-Klinger: protege el capital 30 años
📈 3. Rebalanceo dinámico
- Aumenta renta fija 2 años antes de jubilarte
- Glide path suave: 80/20 → 60/40 → 40/60
- Usa nuestro simulador de carteras para testear
Checklist antes de jubilarte
✅ Auditoría de secuencia (hazlo hoy)
- Calcula tu tasa de retirada real (retirada / patrimonio)
- Si supera el 4%, retrasa la jubilación o reduce gastos
- Construye tu cash buffer de 24-36 meses
- Simula 1.000 escenarios en nuestro simulador
- Revisa tu asignación de activos anualmente
Conclusión
El Sequence of Returns Risk no es teoría académica. Es la diferencia entre morir pobre o dejar herencia. La rentabilidad media miente. El orden temporal manda.
Si estás a menos de 5 años de jubilarte, este artículo debería cambiarte el plan. No vendas tu futuro por no haber hecho los números antes.
¿Quieres ver tu propio riesgo de secuencia?
Prueba nuestro simulador con datos reales de diversos activos. Tardas 30 segundos.
ABRIR SIMULADOR →