[Resumen] Guía Bogleheads para la jubilación
The Bogleheads’ Guide to Retirement Planning — Por Taylor Larimore, Mel Lindauer, Richard A. Ferri y Laura F. Dogu
Ficha Técnica
⏱ 11 min de lectura✍️ Autor/a: Taylor Larimore, Mel Lindauer, Richard A. Ferri, Laura F. Dogu
📖 Título Original: The Bogleheads’ Guide to Retirement Planning
🗓️ Año: 2009
🏷️ Categoría: PRINCIPIANTE Jubilación
🔑 Enfoque Clave: Metodología integral indexada para calcular la masa crítica, estructurar la cartera y desinvertir el patrimonio acumulado durante el retiro.
La acumulación patrimonial es solo la mitad del viaje; la fase de desacumulación y preservación del capital exige un rigor matemático todavía mayor para neutralizar el riesgo de secuencia de retornos y la erosión fiscal.
The Bogleheads’ Guide to Retirement Planning condensa la sabiduría de la mayor comunidad de inversores indexados del mundo fundada en los principios de John C. Bogle. Este manual trasciende la clásica recomendación de comprar fondos indexados: aborda con precisión de ingeniería la transición crítica desde la etapa de ahorro laboral hacia la etapa de consumo del capital, resolviendo incógnitas sobre tasas seguras de extracción, optimización tributaria, coberturas sanitarias y transmisión patrimonial.
A través de nuestro análisis técnico desarmamos los sesgos emocionales del inversor tradicional y adaptamos las fórmulas de planificación estadounidenses a un marco financiero aplicable en cualquier geografía, evaluando con ojo crítico tanto sus reglas heurísticas como los supuestos de rentabilidad histórica.
ÍNDICE DE CAPÍTULOS
- Capítulo 1: ¿Cuánto necesitas ahorrar para la jubilación? – Cálculo de la Masa Crítica y Tasa de Ahorro
- Capítulo 2: ¿Cuánto tiempo debe durar tu dinero? – Esperanza de Vida y Riesgo de Longevidad
- Capítulo 3: Desarrollo de un plan de jubilación – Creación de la Declaración de Política de Inversión (IPS)
- Capítulo 4: Definición de tu plan de inversión – Selección de Activos Nucleares y Horizonte Temporal
- Capítulo 5: Cuentas IRA tradicionales y Roth – Eficiencia Fiscal y Estructura Impositiva
- Capítulo 6: Planes 401(k) y otros planes patrocinados por la empresa – Planes de Empleo y Matching
- Capítulo 7: Planes de prestación definida: Pensiones – Rentas Vitalicias y Riesgo de Contraparte
- Capítulo 8: La Seguridad Social – Pensiones Públicas y Estrategias de Retraso de Cobro
- Capítulo 9: Financiación de la atención médica – Costes Sanitarios, Seguros de Dependencia y Contingencias
- Capítulo 10: Rentas vitalicias y anualidades – Análisis de Anualidades vs. Autogestión Indexada
- Capítulo 11: Cuentas no destinadas a la jubilación – Gestión de Cuentas Imponibles y Compensación Fiscal
- Capítulo 12: Asignación de activos – Distribución Estratégica entre Renta Variable y Renta Fija
- Capítulo 13: Elección de las inversiones para tu cartera – Indexación Total del Mercado y Minimización de Costes
- Capítulo 14: Gestión de tu cartera – Rebalanceo Sistemático y Disciplina Operativa
- Capítulo 15: Estrategias de retirada y desacumulación – Tasa Segura de Extracción (SWR) y Riesgo de Secuencia
- Capítulo 16: Jubilación anticipada – Movimiento FIRE y Desacumulación Prematura
- Capítulo 17: Protección de tus activos – Coberturas Patrimoniales y Responsabilidad Civil
- Capítulo 18: Planificación patrimonial y sucesoria – Testamentos, Fideicomisos y Transmisión de Riqueza
Resumen Detallado Capítulo por Capítulo
Capítulo 1: ¿Cuánto necesitas ahorrar para la jubilación? – Cálculo de la Masa Crítica y Tasa de Ahorro
El primer paso ineludible en la planificación del retiro según la escuela Boglehead es cuantificar con exactitud el capital objetivo necesario (el «Retirement Number»). El capítulo desglosa los métodos para proyectar los gastos anuales reales durante la jubilación, advirtiendo contra la falacia de asumir ciegamente que el coste de vida se reducirá de forma automática al 70% u 80% de los ingresos previos.
Larimore y sus coautores articulan la relación directa entre la tasa de ahorro personal y el tiempo requerido para alcanzar la masa crítica. Un mayor porcentaje de ahorro ejerce un doble beneficio: acelera la acumulación patrimonial neta y contrae el coste de vida estándar con el que el individuo aprende a vivir confortablemente.
🛠️ NOTA PROPIA: Desarmando el humo
Muchos simuladores comerciales prometen cálculos basados en tasas de retorno nominales irreales (8%-10%). La realidad técnica exige modelar en términos reales (descontando inflación) y con rendimientos netos conservadores (3%-4% real). Aplicar la heurística tradicional del multiplicador de 25x gastos anuales (regla del 4%) es un punto de partida útil, pero resulta insuficiente si no se somete a pruebas de estrés ante periodos de estanflación prolongada.
Capítulo 2: ¿Cuánto tiempo debe durar tu dinero? – Esperanza de Vida y Riesgo de Longevidad
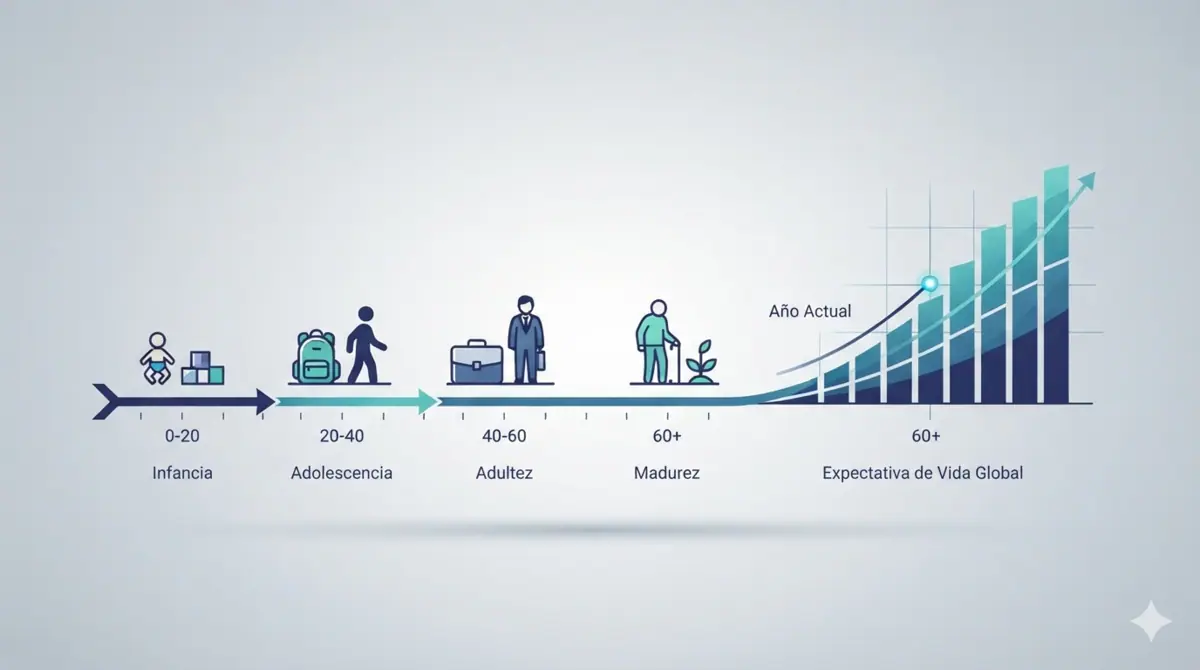
El riesgo de longevidad —la probabilidad estadística de sobrevivir a los propios ahorros— es el factor más subestimado en la planificación patrimonial. El texto demuestra cómo las tablas actuariales agregadas distorsionan la percepción individual: para una pareja sana de 65 años, la probabilidad de que al menos uno de los cónyuges supere los 90 o 95 años es significativamente elevada.
Los autores enfatizan que planificar con un horizonte de jubilación rígido de 20 o 25 años constituye una negligencia matemática. Toda cartera diseñada para el retiro debe estructurarse con la premisa de operar durante 30 a 40 años sin agotarse.
🛠️ NOTA PROPIA: Desarmando el humo
No confundas la esperanza de vida media al nacer con la esperanza de vida residual condicionada al alcanzar los 65 años. El sesgo de supervivencia matemática obliga a sobredimensionar el horizonte temporal de la cartera para evitar capitulaciones financieras forzadas a edades avanzadas.
Capítulo 3: Desarrollo de un plan de jubilación – Creación de la Declaración de Política de Inversión (IPS)
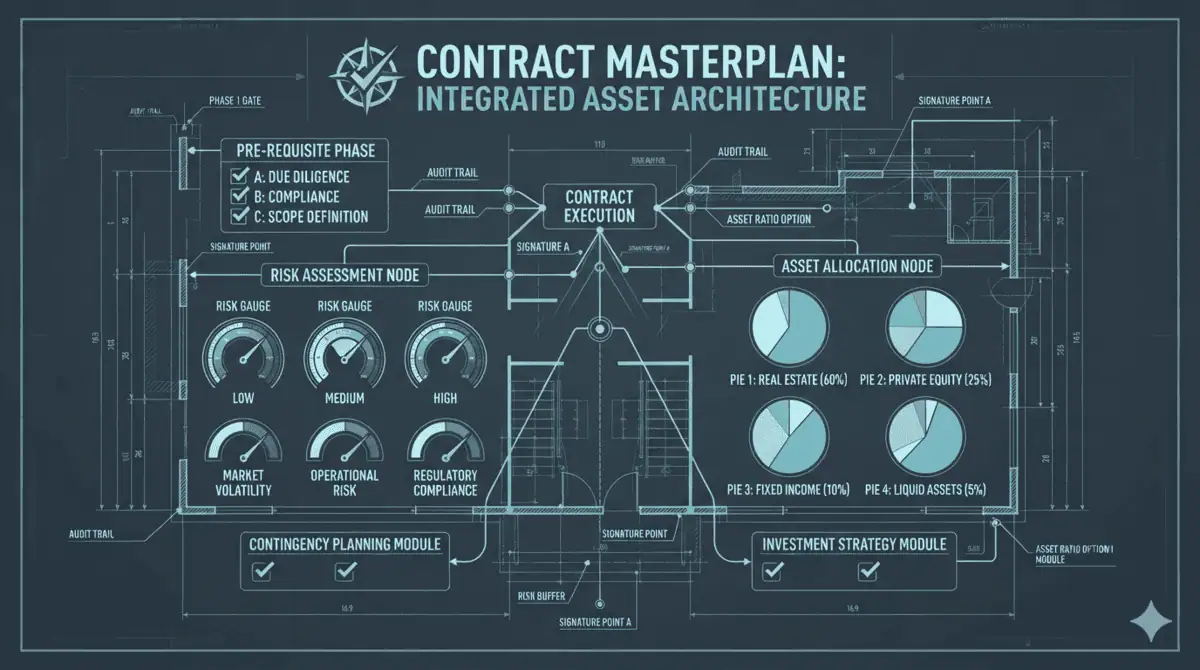
Un plan de jubilación sin un documento escrito rector es un billete hacia el pánico emocional durante los mercados bajistas. Este capítulo enseña a redactar una Declaración de Política de Inversión (Investment Policy Statement o IPS), un contrato personal vinculante que define metas, asignación de activos, bandas de tolerancia y protocolos de rebalanceo.
La IPS erradica la toma de decisiones impulsivas y el market timing al obligar al inversor a ceñirse a un protocolo sistemático establecido previamente en periodos de calma reflexiva.
🛠️ NOTA PROPIA: Desarmando el humo
La utilidad de una IPS no reside en su extensión retórica, sino en su carácter algorítmico y cuantitativo. Si tu plan contiene cláusulas ambiguas como «vender si el entorno macroeconómico empeora», no tienes una política de inversión: tienes una justificación formal para especular guiado por el miedo.
Capítulo 4: Definición de tu plan de inversión – Selección de Activos Nucleares y Horizonte Temporal
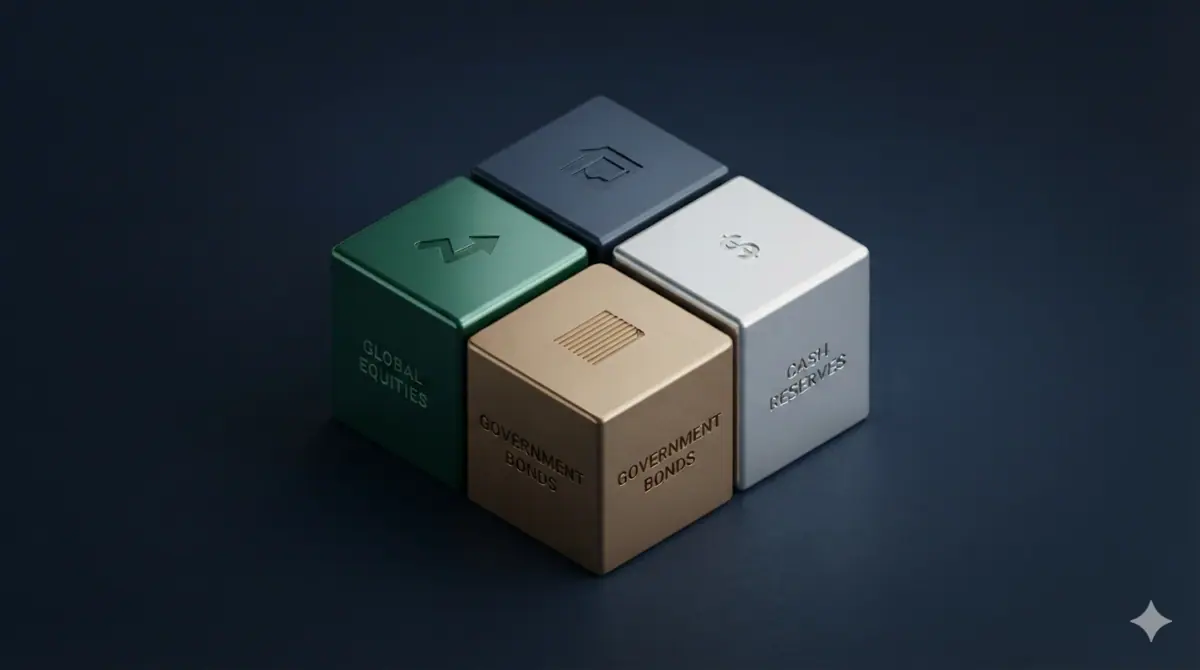
Este capítulo sienta las bases sobre la elección de los bloques de construcción patrimonial. Los autores descartan productos estructurados, fondos temáticos y derivados opacos, concentrando el universo inversor en clases de activos líquidas, indexables y de bajo coste: acciones globales y bonos de alta calidad crediticia.
Se detalla cómo el horizonte temporal debe modular la agresividad del portafolio: los activos de alta volatilidad (renta variable) deben destinarse a objetivos a más de 10 años, mientras que la renta fija y la liquidez proporcionan el amortiguador necesario para atender gastos a corto plazo.
🛠️ NOTA PROPIA: Desarmando el humo
La diversificación aparente es la trampa favorita de la industria: poseer 12 fondos de renta variable gestionada activa suele resultar en una cartera idéntica al índice global pero con comisiones del 2% anual. La simplicidad del núcleo indexado total (mercado global + bonos de gobierno de máxima calidad) supera sistemáticamente a las arquitecturas complejas.
Capítulo 5: Cuentas IRA tradicionales y Roth – Eficiencia Fiscal y Estructura Impositiva
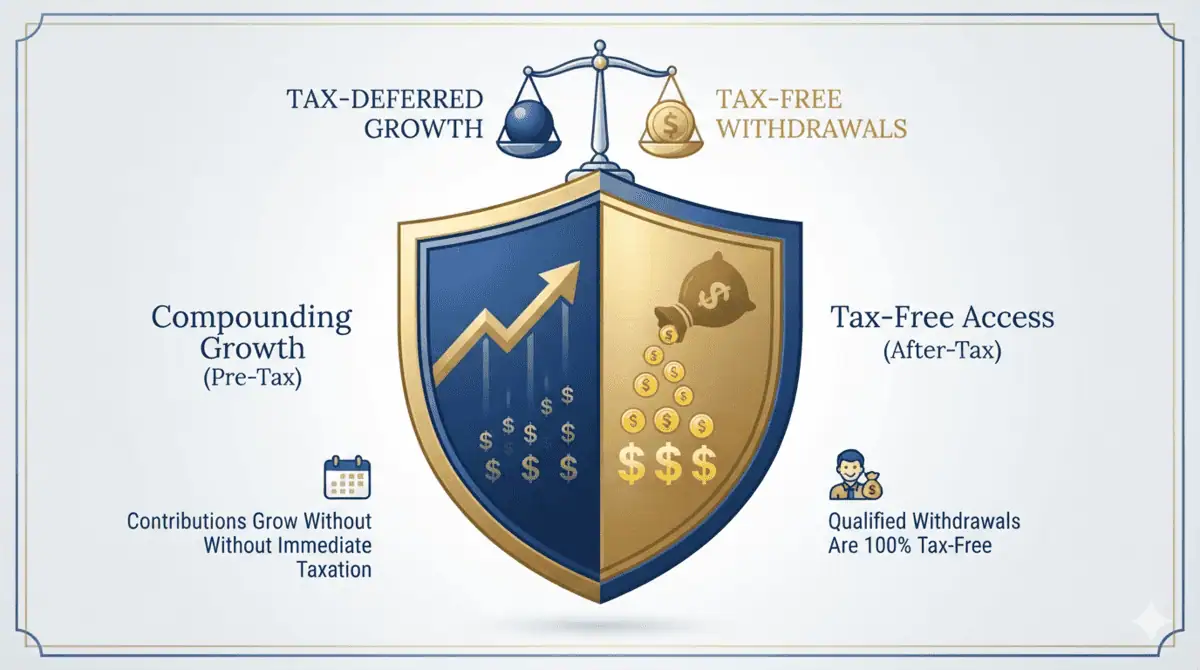
El libro profundiza en las particularidades fiscales del ecosistema de ahorro previsional individual (Traditional IRA vs. Roth IRA). Se analizan los conceptos matemáticos de tributación en origen (aportaciones deducibles con rescate tributable) frente a tributación en destino (aportaciones no deducibles con rescate 100% exento de impuestos).
Se ofrece un marco analítico riguroso para decidir entre ambas opciones según la comparación entre el tipo impositivo marginal actual del inversor y el tipo impositivo efectivo proyectado en el momento de la desacumulación.
🛠️ NOTA PROPIA: Desarmando el humo
Aunque las siglas correspondan al sistema fiscal estadounidense, el principio matemático es universal: la optimización de la localización fiscal de los activos (Asset Location). En mercados hispanohablantes o europeos, este capítulo se traduce en explotar vehículos con diferimiento de plusvalías (como los fondos de inversión traspasables sin peaje fiscal en España) y planes de pensiones privados según tu tramo impositivo.
Capítulo 6: Planes 401(k) y otros planes patrocinados por la empresa – Planes de Empleo y Matching
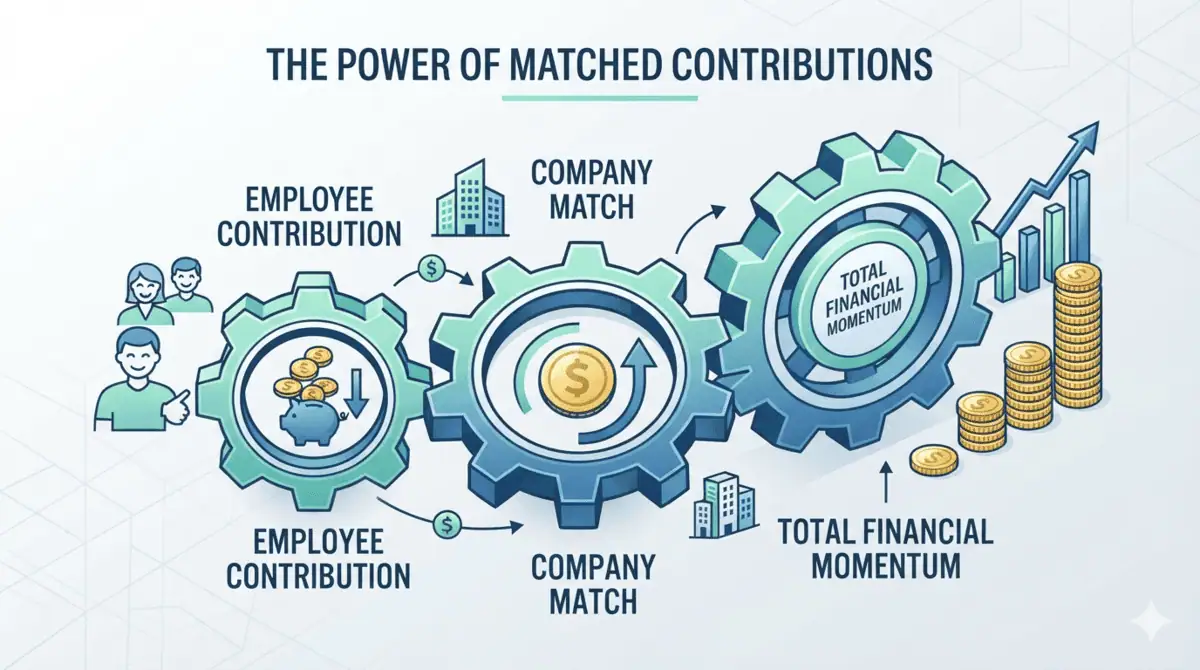
Los planes corporativos patrocinados por el empleador constituyen la espina dorsal del ahorro de millones de trabajadores. Los autores explican la regla indiscutible: maximizar siempre la aportación hasta obtener el 100% del matching o aportación equivalente de la empresa, ya que representa un retorno instantáneo garantizado del 50% al 100% libre de riesgo de mercado.
Asimismo, se ofrece una guía para navegar los menús de inversión habitualmente deficientes de estos planes, seleccionando las opciones indexadas de menor coste y evitando fondos mixtos caros.
🛠️ NOTA PROPIA: Desarmando el humo
Rechazar una aportación empresarial por aversión a la iliquidez del vehículo previsional es un error financiero grave. Ninguna estrategia de inversión activa o selección de acciones individuales puede batir la rentabilidad matemática inmediata del capital equiparado gratuito de la empresa.
Capítulo 7: Planes de prestación definida: Pensiones – Rentas Vitalicias y Riesgo de Contraparte
Los planes de prestación definida (las pensiones tradicionales de renta vitalicia fija) están en declive en el sector privado, pero siguen siendo esenciales en el sector público. Este capítulo desglosa los criterios para evaluar la solvencia de la entidad emisora y el dilema crucial: optar por el cobro periódico de una pensión mensual o aceptar una liquidación en pago único de capital (lump-sum).
Los Bogleheads calculan el tipo de descuento implícito y el coste de oportunidad para determinar si la autogestión indexada compensa la renuncia a una renta garantizada de por vida.
🛠️ NOTA PROPIA: Desarmando el humo
Aceptar un pago único requiere autodisciplina extrema y competencia técnica. Salvo que la entidad pagadora presente un riesgo de quiebra inminente no garantizado, una pensión vitalicia actúa como un bono sintético de máxima calidad que eleva la tolerancia al riesgo del resto del patrimonio.
Capítulo 8: La Seguridad Social – Pensiones Públicas y Estrategias de Retraso de Cobro
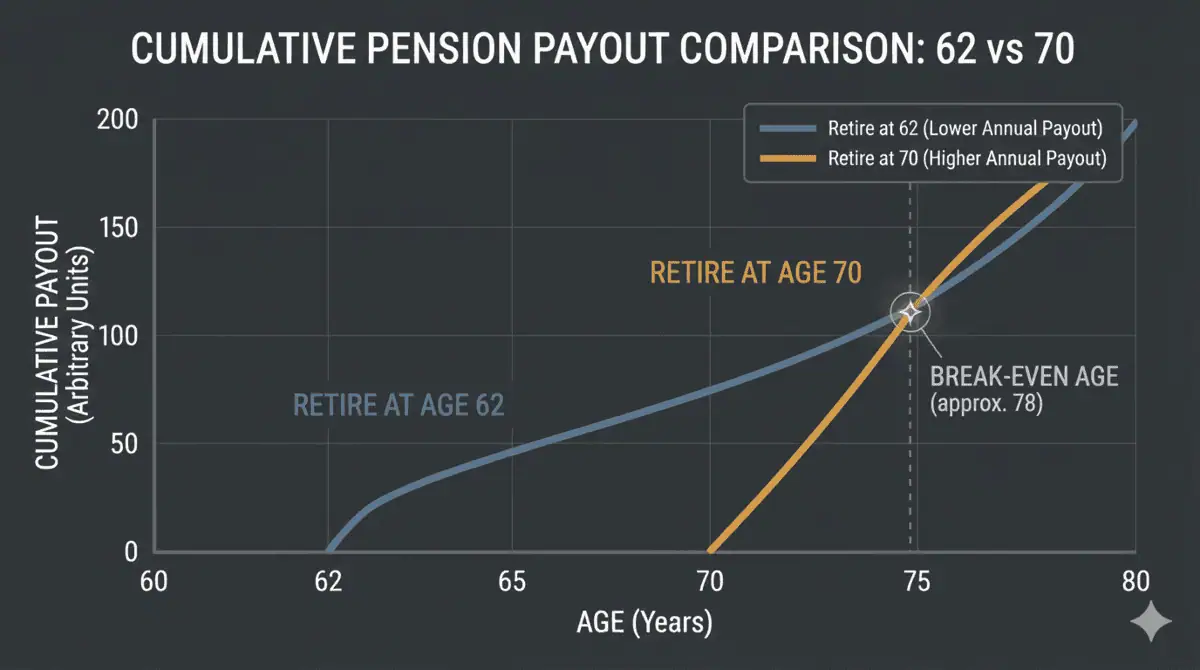
El sistema público de pensiones representa la mayor renta vitalicia ligada a la inflación que posee la mayoría de los ciudadanos. Los autores explican la matemática del momento óptimo de reclamación: solicitar la prestación a la edad más temprana conlleva penalizaciones vitalicias severas de hasta el 30%, mientras que demorar el cobro hasta los 70 años genera incrementos anuales acumulativos garantizados cercanos al 8%.
Se modelan estrategias coordinadas para matrimonios donde el cónyuge con mayores ingresos difiere su cobro para maximizar los derechos de viudedad y asegurar un suelo de ingresos indexado a la inflación.
🛠️ NOTA PROPIA: Desarmando el humo
El alarmismo sobre la sostenibilidad de los sistemas públicos suele derivar en histeria y decisiones apresuradas de cobro anticipado. Matemáticamente, demorar la pensión equivale a comprar una renta vitalicia indexada al IPC con un rendimiento garantizado que ningún producto de seguros privado puede igualar.
Capítulo 9: Financiación de la atención médica – Costes Sanitarios, Seguros de Dependencia y Contingencias
La inflación en el sector sanitario suele duplicar el IPC general. Este capítulo analiza cómo los costes de atención médica y cuidados de larga duración (Long-Term Care o dependencia) pueden descapitalizar una cartera de jubilación si no se prevén adecuadamente.
Se detallan las coberturas de programas públicos y pólizas complementarias privadas, estructurando el criterio de decisión: autoaseguramiento para patrimonios elevados, contratación selectiva para patrimonios medios y cobertura asistencial básica para patrimonios reducidos.
🛠️ NOTA PROPIA: Desarmando el humo
Incluso en países con sanidad pública universal, los costes vinculados a la dependencia funcional avanzada (cuidado domiciliario especializado, plazas residenciales de calidad) recaen íntegramente sobre el patrimonio privado. Ignorar esta partida en el flujo de caja del retiro es un fallo estructural del modelo.
Capítulo 10: Rentas vitalicias y anualidades – Análisis de Anualidades vs. Autogestión Indexada
La industria aseguradora comercializa activamente anualidades variables e indexadas repletas de comisiones opacas, techos de rentabilidad (caps) y cláusulas de penalización por rescate. Los Bogleheads desmitifican estos productos híbridos comercializados por comisionistas bancarios.
Los autores diferencian con claridad esos productos tóxicos de las anualidades inmediatas simples de prima única (SPIA), las cuales ofrecen una cobertura transparente contra el riesgo de longevidad al compartir el riesgo de supervivencia sin recargos excesivos.
🛠️ NOTA PROPIA: Desarmando el humo
Regla cardinal: nunca mezcles inversión con seguros. Si necesitas asegurar un suelo de ingresos fijos que complemente tu pensión pública, una renta vitalicia inmediata simple es la única opción razonable; cualquier producto que prometa «garantía de capital y participación en las subidas del mercado» es matemáticamente ineficiente para el inversor.
Capítulo 11: Cuentas no destinadas a la jubilación – Gestión de Cuentas Imponibles y Compensación Fiscal
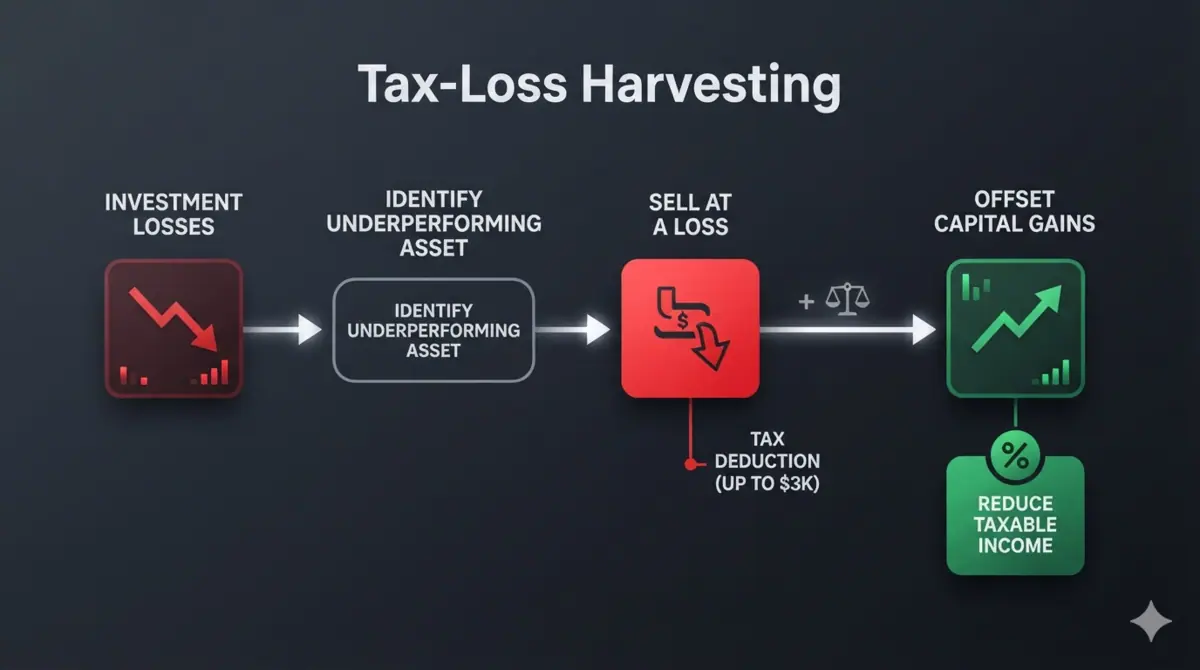
Una vez agotados los límites anuales de las cuentas con ventajas fiscales, el capital debe gestionarse en cuentas ordinarias imponibles. El capítulo expone las estrategias para minimizar el peaje fiscal: evitar fondos de alta rotación, prescindir de fondos que distribuyan dividendos ineficientes y favorecer fondos indexados o ETFs de acumulación global.
Se explica con rigor la técnica del Tax-Loss Harvesting (afloramiento sistemático de pérdidas fiscales), que permite compensar plusvalías y reducir la base imponible reinvirtiendo inmediatamente en un activo correlacionado no idéntico para mantener intacta la exposición al mercado.
🛠️ NOTA PROPIA: Desarmando el humo
El diferimiento fiscal de intereses y plusvalías equivale a un préstamo sin intereses concedido por Hacienda. Mantener activos que generen rendimientos gravables año tras año en cuentas ordinarias reduce drásticamente la tasa de retorno neta compuesta a largo plazo.
Capítulo 12: Asignación de activos – Distribución Estratégica entre Renta Variable y Renta Fija
La asignación estratégica de activos (Asset Allocation) es responsable de más del 90% de la variabilidad de los retornos y de la volatilidad de una cartera. Los autores examinan la regla clásica de Jack Bogle («tu edad en bonos») y ofrecen alternativas más flexibles adaptadas a la tolerancia psicológica al riesgo y la necesidad real de rentabilidad.
Se recalca que la renta variable es el motor de rentabilidad indispensable para batir la inflación, mientras que la renta fija (bonos soberanos a corto/medio plazo y bonos ligados a la inflación) actúa como amortiguador de volatilidad para mitigar caídas de mercado severas.
🛠️ NOTA PROPIA: Desarmando el humo
En fases de tipos de interés variables, la renta fija conlleva riesgo de duración. Para carteras en fase de retiro, la duración media de los bonos debe alinearse con el horizonte temporal del pasivo a cubrir, evitando bonos corporativos de alto rendimiento (high-yield) cuya correlación con la bolsa se dispara en fases de pánico.
Capítulo 13: Elección de las inversiones para tu cartera – Indexación Total del Mercado y Minimización de Costes
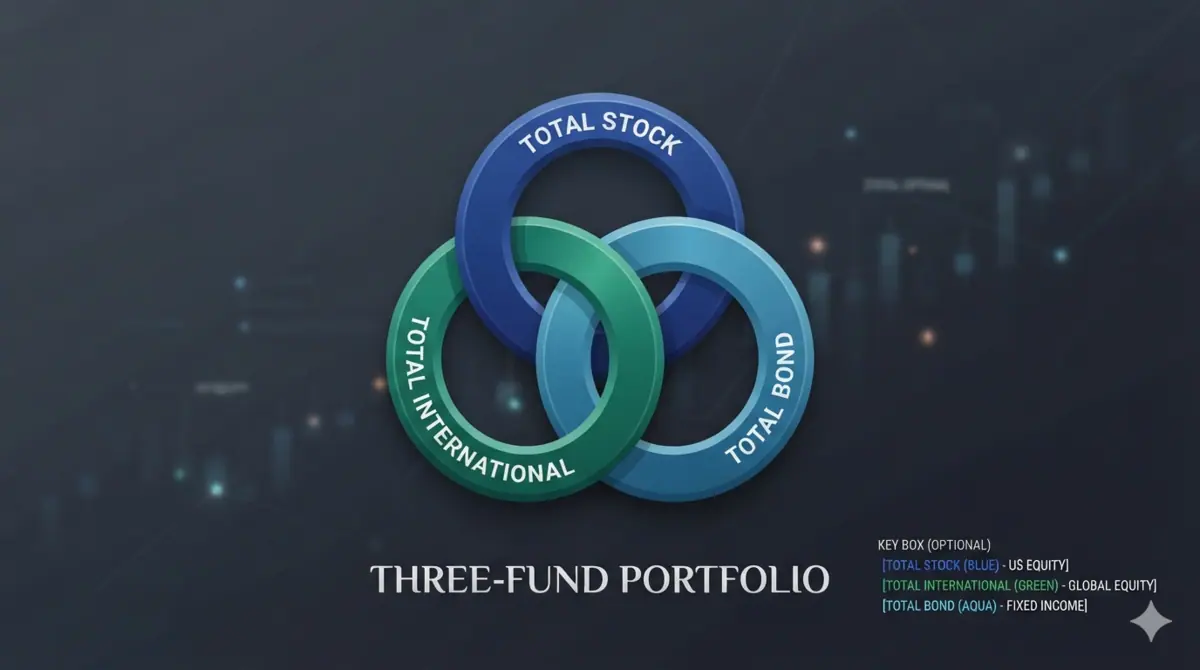
Este capítulo presenta la propuesta nuclear del bogleheadismo: la Cartera de Tres Fondos (Three-Fund Portfolio). Con únicamente tres productos indexados de muy bajo coste —un fondo indexado a la renta variable doméstica, un fondo indexado internacional global y un fondo indexado al mercado total de bonos de alta calidad— se captura el crecimiento de la economía mundial.
Los autores demuestran analíticamente cómo los costes de gestión (TER), las comisiones de custodia y la rotación interna de los fondos activos son un juego de suma negativa que drena la mayor parte del rendimiento a largo plazo.
🛠️ NOTA PROPIA: Desarmando el humo
El argumento de que «se requiere gestión activa durante las crisis para proteger el capital» es falso y contrario a la evidencia empírica continua de los informes SPIVA. En más del 90% de los horizontes a 10 y 15 años, la gestión activa no logra batir a sus índices de referencia tras descontar comisiones.
Capítulo 14: Gestión de tu cartera – Rebalanceo Sistemático y Disciplina Operativa
El mantenimiento de la cartera no requiere predicciones macroeconómicas ni seguimiento de noticias financieras. El capítulo expone la metodología del rebalanceo periódico (por calendario anual/semestral o mediante bandas de tolerancia del 5% al 25%).
El rebalanceo obliga de forma sistemática al inversor a ejecutar la máxima premisa del mercado: vender activos que han incrementado su precio relativo y comprar aquellos que han sufrido correcciones, restaurando el perfil de riesgo prefijado en la IPS sin titubeos emocionales.
🛠️ NOTA PROPIA: Desarmando el humo
El rebalanceo excesivo genera costes operativos e impacto fiscal innecesario. En fase de acumulación, rebalancea siempre canalizando las nuevas aportaciones periódicas hacia los activos rezagados; en fase de retiro, hazlo dirigiendo las ventas para gasto corriente desde el activo que haya sobrepasado su peso objetivo.
Capítulo 15: Estrategias de retirada y desacumulación – Tasa Segura de Extracción (SWR) y Riesgo de Secuencia
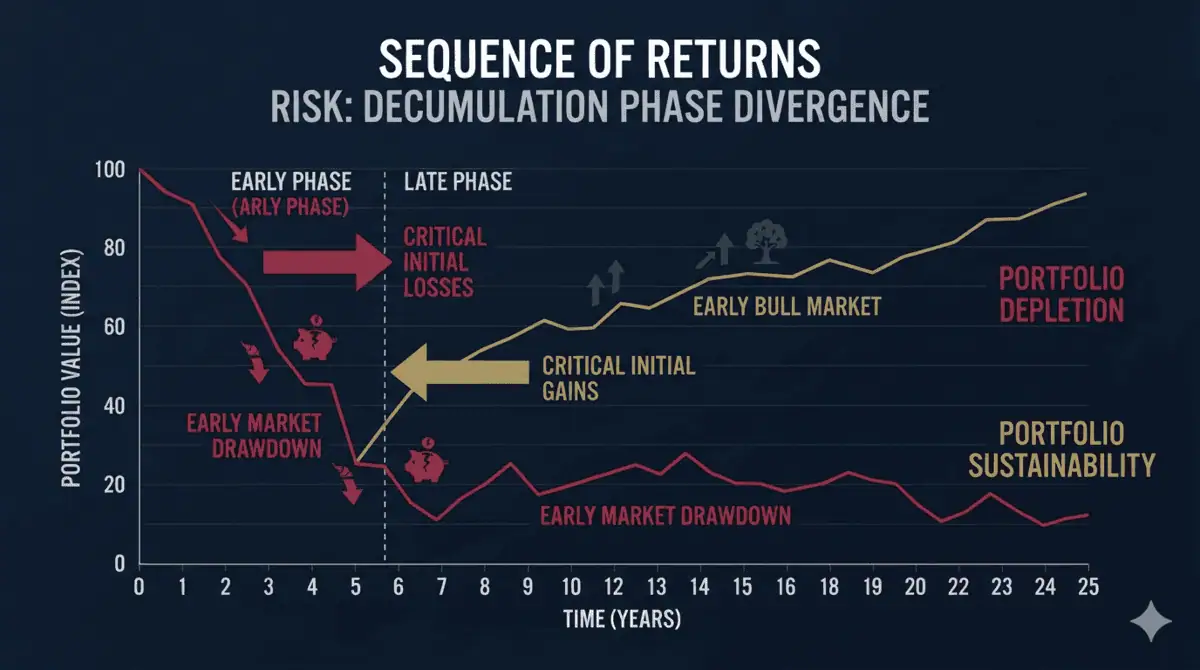
El capítulo más técnico del libro aborda la fase de desacumulación. Se analiza el Estudio Trinity y la célebre Regla del 4%, explicando por qué el riesgo de secuencia de retornos (Sequence of Returns Risk) puede agotar una cartera en los primeros 5 a 10 años de retiro si coinciden con un mercado bajista severo.
Se presentan alternativas dinámicas a la tasa fija: estrategias de porcentaje variable, bandas de retirada (reglas de Guyton-Klinger) y colchones de liquidez/bonos a corto plazo para evitar liquidar renta variable durante desplomes del mercado.
🛠️ NOTA PROPIA: Desarmando el humo
La regla del 4% original fue modelada para carteras estadounidenses a 30 años con un éxito histórico del 95%. Para horizontes de jubilación temprana superiores a 35 años o en entornos de valoraciones bursátiles iniciales exigentes, una Tasa Segura de Retirada real del 3,25% – 3,5% ofrece un margen de seguridad infinitamente superior.
Capítulo 16: Jubilación anticipada – Movimiento FIRE y Desacumulación Prematura
El retiro anticipado o movimiento FIRE exige reajustar los parámetros clásicos de la planificación financiera. Quienes abandonan el mercado laboral a los 40 o 50 años afrontan periodos de desacumulación de 40 a 50 años, la ausencia de pensiones públicas inmediatas y un mayor coste de cobertura médica privada.
Los autores analizan cómo calcular la viabilidad de la independencia financiera temprana mediante presupuestos hiperrealistas, flexibilidad en los gastos discrecionales y mecanismos de acceso anticipado al capital acumulado.
🛠️ NOTA PROPIA: Desarmando el humo
El mayor riesgo del retiro temprano no es financiero, sino conductual. Retirarse de un trabajo estresante sin tener un proyecto de vida claro hacia el cual dirigirse suele desembocar en frustración. Financieramente, la capacidad de comprimir el gasto en años de crisis bursátil es el verdadero factor de supervivencia.
Capítulo 17: Protección de tus activos – Coberturas Patrimoniales y Responsabilidad Civil
Proteger el patrimonio acumulado frente a litigios, accidentes y reclamaciones civiles imprevistas es un pilar crítico de la preservación del capital. El libro recomienda contratar pólizas de responsabilidad civil suplementarias (Umbrella Insurance) por importes proporcionales al patrimonio neto acumulado.
Asimismo, se examinan las estructuras legales de titularidad de cuentas y la designación formal de beneficiarios para salvaguardar los activos frente a contingencias judiciales o acreedores.
🛠️ NOTA PROPIA: Desarmando el humo
A medida que tu patrimonio crece, el coste marginal de una póliza de responsabilidad civil es insignificante frente a la devastación financiera que puede causar una sola sentencia condenatoria. Tratar los seguros de protección patrimonial como un gasto innecesario en vez de una herramienta de mitigación de cola izquierda es un error crítico.
Capítulo 18: Planificación patrimonial y sucesoria – Testamentos, Fideicomisos y Transmisión de Riqueza
El capítulo final aborda la transmisión del patrimonio y la planificación sucesoria (Estate Planning). Los autores detallan los documentos esenciales que todo inversor debe formalizar: testamento, poderes notariales duraderos para decisiones financieras y de salud, y fideicomisos/testamentos vitales cuando la complejidad familiar o tributaria lo exija.
Se incide en mantener rigurosamente actualizadas las designaciones directas de beneficiarios en cuentas bancarias y de inversión, ya que estas prevalecen jurídicamente sobre las cláusulas genéricas de un testamento, evitando procesos testamentarios lentos y gravosos.
🛠️ NOTA PROPIA: Desarmando el humo
Una cartera perfectamente indexada y optimizada fiscalmente durante cuatro décadas puede perder hasta un tercio de su valor en litigios y tributación sucesoria si no se planifica la estructura de transmisión intergeneracional. La sencillez en la arquitectura de cuentas es el mayor legado de tranquilidad para tus herederos.
🎯 Conclusión y Veredicto Final de InversorLibre
The Bogleheads’ Guide to Retirement Planning es uno de los manuales más completos, honestos y metodológicamente rigurosos jamás publicados sobre la gestión integral de la jubilación. A diferencia de los libros comerciales que prometen rentabilidades mágicas o especulación activa, esta obra aborda la realidad actuarial y fiscal del retiro con la sobriedad y eficacia de la gestión pasiva indexada.
Para exprimir su máximo potencial práctico en cualquier entorno geográfico, complementa estas lecciones con un seguimiento automatizado de tu asignación de activos, simulaciones de Montecarlo sobre tu tasa de retiro y calculadoras de rentabilidad real neta de impuestos.
¿Quieres proyectar tu plan de jubilación y evaluar tu cartera indexada?
Utiliza nuestras herramientas técnicas gratuitas para modelar tu tasa de ahorro, proyectar la desacumulación de tu patrimonio y calcular tu asignación óptima de activos.
Probar el Simulador de Carteras