Llevo años analizando carteras de inversión como ingeniero. He calculado rentabilidades, optimizado asignaciones de activos y proyectado intereses compuestos durante décadas. Pero hay una variable que no aparece en ninguna hoja de cálculo y que, paradójicamente, es la que determina el éxito real de tu planificación financiera.
¿Cuánto dinero necesitas? Esa es la pregunta que todos nos hacemos. Incluso vamos más allá: ¿qué rentabilidad anual busco? ¿Cuánto quiero tener acumulado en 10, 15 o 20 años?
Sin embargo, cuando cambiamos el «cuánto» por el «para qué», las respuestas se vuelven más difusas. Y esto es un error de diseño crítico.
Hoy no vamos a hablar de qué activos comprar ni de cómo diversificar. Vamos a hablar de la variable más importante de tu ecuación financiera: el propósito.
💡 El dinero es un MEDIO, no un FIN
Seamos empíricos: ¿cuántas personas quieren realmente acumular dinero por el simple placer de ver un número más grande en su app bancaria?
La respuesta lógica es: muy pocas.
Lo que realmente queremos es lo que viene después:
- ✅ Tranquilidad mental ante imprevistos
- ✅ Independencia para tomar decisiones
- ✅ Cuidar de nuestra familia sin comprometer nuestra estabilidad
- ✅ Tener margen para reducir jornada o cambiar de trabajo
- ✅ Poder estar presente cuando la vida lo requiere
- ✅ Elegir dónde y cómo vivir
El dinero importa precisamente porque hay cosas que importan más que el dinero.
💡 NOTA
Construir patrimonio no es acumular por acumular. Es ampliar posibilidades. Cada euro bien invertido es una opción más que compras para tu futuro yo.
📈 Invertir bien para vivir mejor
Una buena decisión financiera aumenta tu patrimonio. Eso es matemática básica.
Más patrimonio te da más margen. Eso es lógica financiera.
Pero lo interesante viene cuando aplicamos esto a la vida real:
El margen se traduce en capacidad de elección
Imagina estos escenarios:
- Poder tomarte 3-6 meses sabáticos entre dos proyectos profesionales
- Rechazar un cliente o proyecto que no te apetece o no encaja con tus valores
- Ayudar económicamente a tus hijos o padres sin poner en riesgo tu estabilidad
- Reducir tu jornada laboral para dedicar tiempo a lo que realmente importa
- Dormir tranquilo incluso después de un gasto inesperado de 5.000€
⚠️ ALERTA PSICOLÓGICA
Invertir no garantiza ninguna de estas cosas por sí solo. Pero una planificación financiera disciplinada reduce las restricciones que hoy condicionan tus decisiones. Eso es libertad real.
El patrimonio empieza a transformar tu vida cuando deja de ser una cifra en un Excel y se convierte en opciones concretas.
Vivir mejor no significa dejar de trabajar mañana
No voy a venderte humo ni escenas de película.
La libertad financiera se ha contado muchas veces como: «deja tu trabajo, múdate a una isla tropical y olvídate del despertador».
La vida real no funciona así. Y quien te prometa eso, o es ingenuo o te está engañando.
La libertad real es menos cinematográfica (pero más valiosa)
Un enfoque más realista y alcanzable:
- ✓ Trabajar porque quieres, no porque necesitas hacerlo
- ✓ Dormir tranquilo el mismo día que tienes un gasto inesperado
- ✓ Poder cuidar de un familiar durante una temporada sin colapsar económicamente
- ✓ Tomarte un año sabático para formarte o descansar
- ✓ Elegir proyectos que te motiven en lugar de aceptar cualquiera por dinero
Eso también es libertad financiera.
Un tipo de lujo que, como ya hemos comentado, raramente se ve desde fuera. No se nota en tu coche o en tus vacaciones de Instagram. Se nota en las decisiones que puedes permitirte tomar.
🔄 Primero el propósito, después la cartera
Aquí es donde la mayoría comete un error de planteamiento.
Antes de preguntarte «¿dónde invierto?» o «¿qué ETF compro?», deberías responder:
Las 3 preguntas de diseño financiero
- ¿Qué quiero que mi patrimonio me permita hacer? (Objetivo vital)
- ¿Cuándo quiero poder hacerlo? (Horizonte temporal)
- ¿Qué necesito construir para llegar hasta ahí? (Plan de acción)
Y después vienen los activos, la diversificación, el riesgo, la rentabilidad esperada y todo lo técnico.
💡 NOTA
Cambiar el orden altera el resultado. Una cartera debe basarse en la vida que quieres construir, no en una lista de productos que alguien quiere venderte.
Invertir con propósito
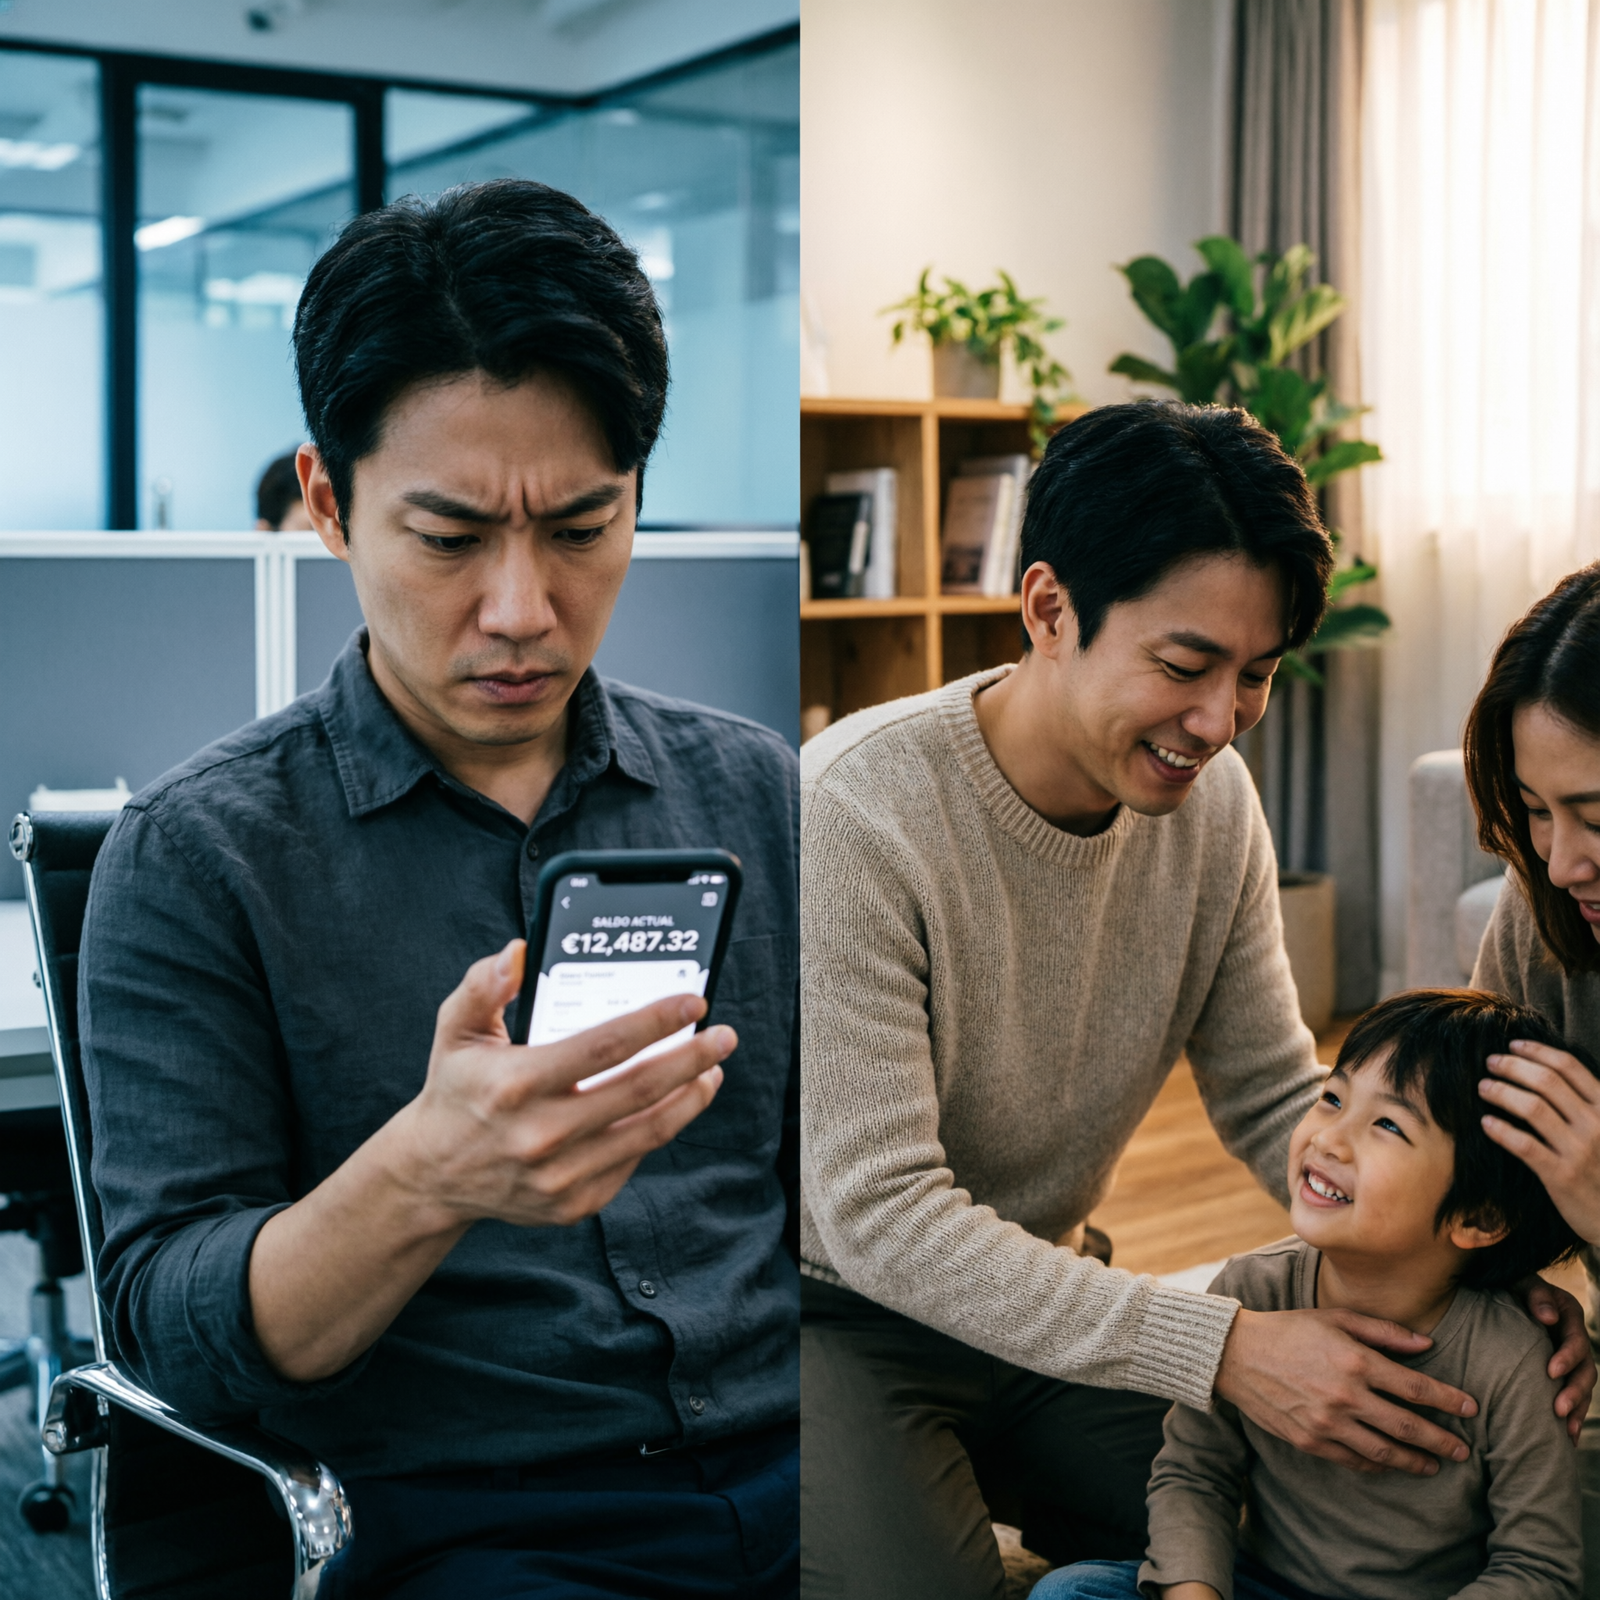
Saber qué papel tiene cada decisión financiera dentro de algo más grande.
Construir la vida que imaginas requiere:
- ⏳ Tiempo (raro se construye con una única decisión)
- 📊 Disciplina (aportaciones constantes)
- 🌍 Diversificación (repartir riesgo)
- Reinversión (interés compuesto trabajando)
- Evitar decisiones impulsivas (psicología bajo control)
Sin épica de película. Mejor con el método constante y cotidiano tan típico de la vida real.
📊 Tabla: Acumulación vs. Propósito
| Enfoque de Acumulación | Enfoque de Propósito |
|---|---|
| Objetivo: Tener más dinero | Objetivo: Tener más opciones |
| Métrica: Rentabilidad anual | Métrica: Calidad de vida |
| Pregunta: ¿Cuánto gano? | Pregunta: ¿Qué me permite hacer? |
| Riesgo: Perder dinero | Riesgo: No alcanzar mis metas vitales |
| Éxito: Número grande en cuenta | Éxito: Dormir tranquilo y elegir |
| Estrategia: Maximizar retorno | Estrategia: Alinear dinero con vida |
🧮 La fórmula del propósito patrimonial
Como ingeniero, me gusta ponerle números a las cosas. Pero en este caso, la fórmula es cualitativa:
Propósito Patrimonial = Objetivo Vital × Disciplina Temporal
Donde:
- Objetivo Vital: Qué quieres que tu patrimonio te permita hacer
- Disciplina Temporal: Constancia en aportaciones, reinversión y evitar decisiones impulsivas
️ ALERTA DE REALIDAD
Entender que invertir no consiste solo en aumentar una cifra, sino en construir margen que permita tomar más decisiones en función de cómo quieres vivir.
Si quieres poner números a tu propósito, usa nuestras calculadoras de interés para proyectar escenarios realistas. O prueba nuestro simulador de carteras para ver cómo diferentes asignaciones de activos pueden ayudarte a alcanzar tus metas.
🎓 Moraleja
Construir patrimonio no consiste en tener cada vez más.
Consiste en conseguir que, con el tiempo, necesites renunciar cada vez a menos.
Cada euro bien invertido es:
- Una puerta que se abre
- Una opción que compras
- Una preocupación que eliminas
- Un «sí» o un «no» que podrás decir en el futuro
El dinero es la herramienta. La vida que construyes con ella es el objetivo.
📋 Checklist: ¿Tiene tu cartera un propósito claro?
Verifica tu enfoque
- He definido por escrito qué quiero que mi patrimonio me permita hacer
- Sé cuándo quiero alcanzar cada objetivo (corto, medio y largo plazo)
- He calculado cuánto necesito ahorrar e invertir para lograrlo
- Mi asignación de activos está alineada con mis objetivos vitales, no con modas
- Reviso mi plan regularmente pero no tomo decisiones impulsivas
🚀 Pasa de la teoría a la acción
No dejes tu propósito en buenas intenciones. Calcula, planifica y ejecuta.
Simula tu Cartera con Propósito →